Finanzieren, bewerten, verkaufen. Aus einer Hand, in Trier.
Über 300 Banken im Vergleich, Verkehrswert und Energieausweis aus dem eigenen Haus, ISB-Förderung in der richtigen Reihenfolge. Dieselbe Person am Telefon, vom ersten Anruf bis zur Auszahlung.
Zehn der über 300 Partner im Netzwerk


Aus einer Hand
Finanzieren, bewerten, verkaufen. Drei Schritte, die sonst in drei Büros liegen und an deren Schnittstellen die meisten Vorhaben scheitern. In Trier erklären Sie Ihr Vorhaben einmal.
Warum Thömmes Consulting
Vier Gründe, die sich nachrechnen lassen
Kein Versprechen, das jeder geben kann: jeder Punkt nennt eine Zahl, eine Norm oder einen Ablauf.
 KI
Bewertung, Energieausweis und Finanzierung im selben Haus
Wer kauft, braucht drei Dinge nacheinander: einen belastbaren Wert, einen Energieausweis und eine Zusage der Bank. Liegen die bei drei Anbietern, wartet jeder auf den vorherigen.
- Der Verkehrswert aus dem eigenen Gutachten geht direkt in den Beleihungsauslauf der Bank
- Der Energieausweis nach § 80 GModG liegt vor der ersten Besichtigung, nicht danach
- Ein Ansprechpartner statt 3 Dienstleistern, die aufeinander warten
 KI
Derselbe Antrag bei mehreren Häusern, einmal zusammengestellt
Sparkassen, Volksbanken, Versicherer und überregionale Anbieter rechnen dieselbe Immobilie unterschiedlich. Den Unterschied sieht nur, wer mehrere nebeneinanderlegt.
- Die Konditionen liegen je nach Beleihungsauslauf mehrere Zehntel Prozentpunkte auseinander
- Eine Unterlagenliste für alle Häuser, nicht eine je Bank
- Die besten drei im Vergleich, mit Tilgungsplan und Restschuld am Ende der Sollzinsbindung
Landesmittel, aber nur in der richtigen Reihenfolge
Die Investitions- und Strukturbank Rheinland-Pfalz fördert Wohnraum mit verbilligtem Zins und Tilgungszuschuss. Der Antrag muss stehen, bevor der Kaufvertrag unterschrieben oder der erste Bagger bestellt ist.
- Über 500 Förderwohnungen für Kunden beantragt
- Reihenfolge zuerst: ein zu früher Vertrag schließt die Förderung dauerhaft aus
- Landesmittel und Bankdarlehen werden zusammen gerechnet, nicht nacheinander
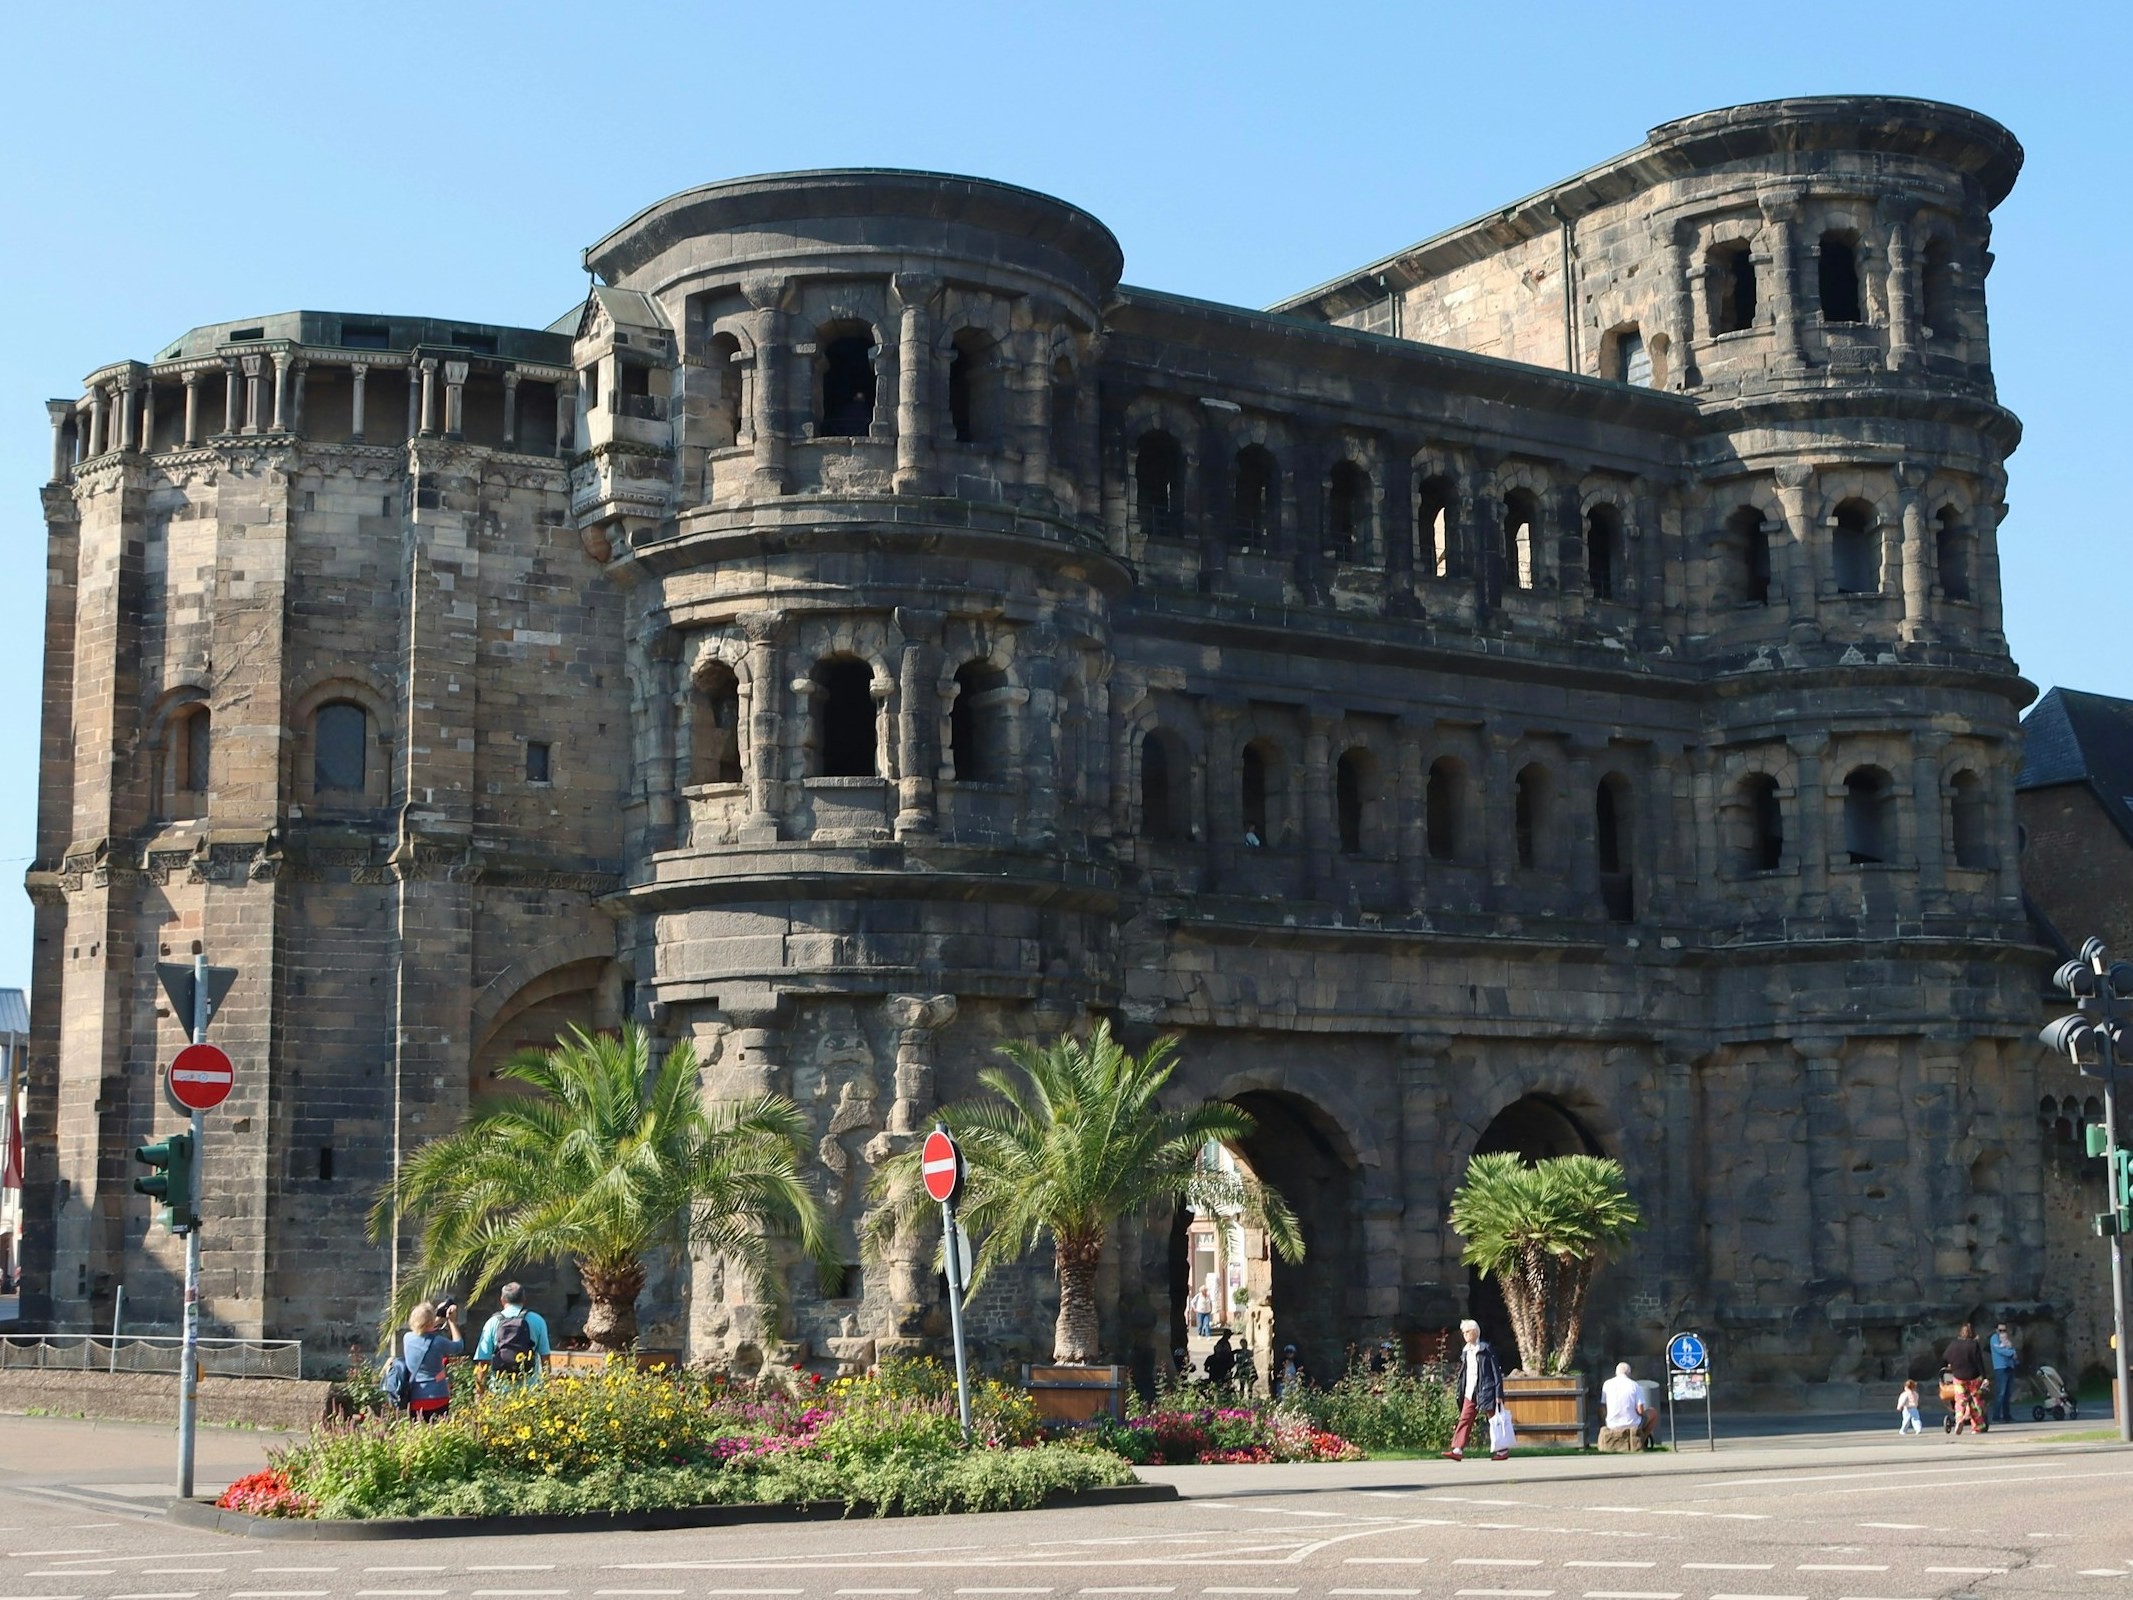
Dieselben Gesichter vom ersten Gespräch bis zum Notartermin
Eine Finanzierung läuft über Monate und mehrere Stellen. Wer jedes Mal von vorne erzählen muss, verliert Zeit an der Stelle, an der es auf Tage ankommt.
- Kein Callcenter und keine wechselnde Bearbeitung, ein gemeinsames Postfach
- Trier, Trier-Saarburg, Konz, Schweich und Wittlich, Termine vor Ort oder digital
- Wer den Markt kennt, erkennt einen zu hoch angesetzten Kaufpreis vor der Bank
Rechnen
Was kostet Ihre Finanzierung im Monat?
Die Einschätzung erscheint sofort, ohne Anmeldung. Gerechnet wird konservativ.
Ihre Angaben
Der Preis der Immobilie, ohne Nebenkosten.
Was Sie selbst einbringen, einschließlich Ersparnissen und Eigenleistung.
Bestimmt die Grunderwerbsteuer, hier 5 Prozent.
Jeweils zuzüglich Umsatzsteuer. Steht im Exposé oder im Kaufvertrag.
Womit hier gerechnet wird
- Sollzins, konservativ gerechnet
- 4,5 Prozent
- Anfängliche Tilgung
- 2 Prozent
- Sollzinsbindung
- 10 Jahre
- Zinssatz vom
- 12.09.2026
Ihre Einschätzung
1.962,35 €im Monat
Woraus die Kaufnebenkosten bestehen
- Grunderwerbsteuer (5 Prozent)
- 20.000 €
- Notar und Grundbuch
- 8.000 €
- Maklercourtage
- 14.280 €
- Kaufnebenkosten
- 42.280 €(10,57 Prozent)
- Gesamtkosten
- 442.280 €
- Darlehen
- 362.280 €
- Restschuld nach 10 Jahren
- 270.987 €
- Getilgt nach
- 26 Jahren
Diese Berechnung ist eine unverbindliche Einschätzung und kein Angebot. Der tatsächliche Zins hängt von Objekt, Eigenkapital und Bonität ab.
- Bodenrichtwertzone als Ausgangspunkt, nicht als Ergebnis
- Vergleichsfälle aus der Kaufpreissammlung des Gutachterausschusses Trier
- Bebauungsplan und Baulasten vor der Wertaussage geprüft
Erfahrung
Warum die Region den Unterschied macht
Ein Bodenrichtwert ist eine Zone, kein Grundstück. Zwischen zwei Straßen derselben Zone liegen in Trier regelmäßig 20 Prozent, und die stehen in keiner Tabelle: Hanglage und Besonnung, Durchgangsverkehr, Blick ins Moseltal, Abstand zur nächsten Schule, ein Bebauungsplan, der die zweite Reihe zulässt oder eben nicht.
Wer seit Jahren in derselben Region bewertet, kennt die Kaufpreissammlung des Gutachterausschusses Trier nicht nur als Datei. Das ist der Grund, warum Verkehrswert und Beleihungswert der Bank selten weit auseinanderliegen: beide rechnen mit denselben Vergleichsfällen, das Haus kennt sie nur früher.
Leistungen
Acht Wege, und alle laufen hier zusammen
Ob ein Vorhaben eine Wertermittlung, einen Energieausweis oder einen Förderantrag braucht, muss niemand vorher wissen. Das Vorhaben genügt, die Einordnung folgt.
Förderung
Geförderter Wohnungsbau in Rheinland-Pfalz
Die Investitions- und Strukturbank fördert Mietwohnungen, Wohneigentum und Sanierung, mit verbilligtem Zins und Tilgungszuschuss. Der Weg dorthin ist allerdings kein Formular. Er ist eine Reihenfolge: erst die Förderzusage, dann die Bank, dann der Bauantrag. Wer die Reihenfolge dreht, verliert Monate oder das Programm.
Über 500 geförderte Wohnungen sind aus diesem Büro beantragt worden, mit dem Wissen, an welchen Stellen ein Antrag liegen bleibt: Wohnflächenberechnung, Kostenschätzung, Grundstücksnachweis.
- Sozialer Mietwohnungsbau, auch in Kombination mit freifinanzierten Einheiten
- Wohneigentum für Familien, mit Tilgungszuschuss
- Modernisierung im Bestand, mit Mietbindung
Projekte
Woran wir gerade arbeiten
Vorhaben, die wir begleitet haben oder begleiten. Mit Zahlen, nicht mit Adjektiven.
 KI
Rezensionen
Was Kunden über die Zusammenarbeit sagen
Ausgewählte Bewertungen aus dem Google-Unternehmensprofil, wörtlich und mit Verweis auf den Eintrag.
Ratgeber
Was wir oft erklären müssen
Drei Themen, bei denen es in der Beratung regelmäßig teuer wird, wenn sie zu spät auf den Tisch kommen.
 KI
Finanzierung ohne Eigenkapital: was eine Bank dann prüft
Ohne Eigenkapital heißt für die Bank: Beleihungsauslauf über 100 Prozent. Welche zwei Größen sie dann prüft, und wo ein Nachrangdarlehen die Lücke schließt.
13. September 2026
 KI
Wie Bauzinsen entstehen, und was die Zinsbindung damit zu tun hat
Der Bauzins folgt dem Pfandbrief, nicht dem Leitzins. Warum der Beleihungsauslauf den Satz bewegt und was § 489 BGB bei langer Zinsbindung erlaubt.
12. September 2026
 KI
ISB-Förderung: warum die Reihenfolge über das Geld entscheidet
Erst die Förderzusage, dann die Bank, dann der Bauantrag. Wer die Reihenfolge dreht, verliert Monate oder das Programm gleich ganz.
10. September 2026
Kontakt
Erzählen Sie uns, was Sie vorhaben
Ein Anruf reicht für eine erste Einschätzung. Wird es konkreter, sehen wir uns Ihre Unterlagen an und sagen Ihnen, was geht und was nicht.
- Harald Thömmes+49 176 19664787
- Yannik Thömmes+49 176 19664786
- Wo wir sindAm Wissenschaftspark 9, 54296 Trier
- AntwortzeitIn der Regel am selben Werktag.