Baufinanzierung in Trier
Über 300 regionale und überregionale Banken, Sparkassen und Versicherer im Vergleich: derselbe Antrag, dieselben Unterlagen, und die Konditionen liegen je nach Beleihungsauslauf und Sollzinsbindung mehrere Zehntel Prozentpunkte auseinander.
Für wen
Wer bei uns finanziert
Die Rechnung aus Beleihungsauslauf und Kapitaldienstfähigkeit sieht bei jedem anders aus. Vier Ausgangslagen decken die meisten Gespräche ab.
Erster Immobilienkauf
Der erste Kauf, und die Obergrenze ist unklar. Aus Nettoeinkommen, Eigenkapital und Kaufnebenkosten entsteht sie vor der ersten Besichtigung, damit niemand sich in ein Objekt verliebt, das die Kapitaldienstfähigkeit nicht trägt.
Anschlussfinanzierung
Ihre Zinsbindung läuft in ein bis drei Jahren aus. Das ist der richtige Zeitpunkt, nicht der Monat davor: ein Forward-Darlehen sichert den heutigen Satz für später.
Kapitalanlage
Sie kaufen zur Vermietung. Dann rechnet die Bank anders, weil Mieteinnahmen anteilig angerechnet werden, und die Steuer rechnet noch einmal anders.
Umschuldung oder Aufstockung
Ein Darlehen läuft bereits, und es braucht mehr Geld oder bessere Konditionen. Die Prüfung: ist ein Wechsel die Vorfälligkeitsentschädigung wert, oder trägt eine Aufstockung der bestehenden Grundschuld.
Passt keine der vier Lagen? Dann rufen Sie an. Die meisten Fälle sind Mischungen.
Rechnen
Erst die Zahl, dann das Gespräch
Die Einschätzung erscheint sofort, ohne Anmeldung. Wir rechnen bewusst konservativ.
Ihre Angaben
Der Preis der Immobilie, ohne Nebenkosten.
Was Sie selbst einbringen, einschließlich Ersparnissen und Eigenleistung.
Bestimmt die Grunderwerbsteuer, hier 5 Prozent.
Jeweils zuzüglich Umsatzsteuer. Steht im Exposé oder im Kaufvertrag.
Womit hier gerechnet wird
- Sollzins, konservativ gerechnet
- 4,5 Prozent
- Anfängliche Tilgung
- 2 Prozent
- Sollzinsbindung
- 10 Jahre
- Zinssatz vom
- 12.09.2026
Ihre Einschätzung
1.962,35 €im Monat
Woraus die Kaufnebenkosten bestehen
- Grunderwerbsteuer (5 Prozent)
- 20.000 €
- Notar und Grundbuch
- 8.000 €
- Maklercourtage
- 14.280 €
- Kaufnebenkosten
- 42.280 €(10,57 Prozent)
- Gesamtkosten
- 442.280 €
- Darlehen
- 362.280 €
- Restschuld nach 10 Jahren
- 270.987 €
- Getilgt nach
- 26 Jahren
Diese Berechnung ist eine unverbindliche Einschätzung und kein Angebot. Der tatsächliche Zins hängt von Objekt, Eigenkapital und Bonität ab.
- Kaufnebenkosten vollständig aus Eigenkapital, sie sind nicht beleihbar
- Beleihungswert statt Kaufpreis: die Bank rechnet vorsichtiger als der Markt
- Nachweisbare Eigenleistung senkt den Beleihungsauslauf ebenfalls
Gut zu wissen
Wie viel Eigenkapital eine Bank wirklich sehen will
Die verbreitete Faustregel lautet 20 Prozent, und sie ist zu grob. Eine Bank prüft zwei getrennte Größen. Die Kaufnebenkosten aus Grunderwerbsteuer, Notar, Grundbuch und Courtage liegen in Rheinland-Pfalz zusammen bei rund sieben bis elf Prozent und werden praktisch nie mitfinanziert: ihnen steht kein Gegenwert im Grundbuch gegenüber.
Der Beleihungsauslauf entscheidet danach über den Zins. Er misst das Darlehen am Beleihungswert, nicht am Kaufpreis, und der liegt regelmäßig darunter. Unter 60 Prozent gibt es die besten Konditionen, über 90 wird es spürbar teurer. Nachweisbare Eigenleistung zählt dabei mit.
Leistungen
Was das Haus übernimmt
Vergleich und Auswahl
Konditionen von mehreren Häusern, die besten drei nebeneinander, jede mit Tilgungsplan, Effektivzins und Restschuld am Ende der Sollzinsbindung.
Fördermittel zur Finanzierung
KfW, BAFA und die Landesprogramme der ISB Rheinland-Pfalz, dort wo sie sich mit der Finanzierung verbinden lassen.
Finanzierungsplan
Eigenkapitaleinsatz, Tilgungssatz, Sondertilgung und Sollzinsbindung, durchgerechnet für Ihre Lage.
Unterlagen und Antrag
Einkommensnachweise, Grundbuchauszug und Objektunterlagen werden geprüft, bevor die Bank sie sieht. Das verkürzt die Bearbeitung erheblich.
Unabhängigkeit
Keine Bindung an eine Bank: Vermittlung nach § 34i GewO, vergütet vom Institut, das den Vertrag bekommt, ohne Vorgabe, welches das sein soll.
Begleitung bis zur Auszahlung
Auch nach der Zusage: Auszahlung nach Baufortschritt, Bereitstellungszinsen im Blick.
Ablauf
Von der ersten Zahl bis zur Auszahlung
Fünf Schritte, bei jedem dieselbe Ansprechperson. Kostenfrei bis zur Unterschrift; die Vergütung zahlt die Bank, bei der der Vertrag zustande kommt (§ 34i GewO).
Kostenfrei und unverbindlich: Vorhaben, Eigenkapital, Nettoeinkommen, und daraus eine erste Aussage zur Kapitaldienstfähigkeit.
Einkommensnachweise, Eigenkapitalnachweis, Grundbuchauszug, Exposé und Wohnflächenberechnung. Die Liste kommt vorab, die Prüfung auch.
Anfrage bei den passenden Häusern, danach die Angebote nebeneinander: Effektivzins, Sondertilgung, Bereitstellungszinsen.
Die Entscheidung liegt beim Darlehensnehmer; Unterzeichnung, Grundschuldbestellung und Notartermin werden abgestimmt.
Beim Kauf in einem Betrag nach der Fälligkeitsmitteilung des Notars, beim Bau nach Baufortschritt, mit Blick auf die Bereitstellungszinsen.
Rechnen
Was die Bank von Ihrem Einkommen abzieht
Wie viel Eigenkapital Sie tatsächlich brauchen, hängt an der Kapitaldienstfähigkeit. Die Bank stellt Ihrem Nettoeinkommen vier Abzüge gegenüber und prüft, was von der Rate übrig bleibt. Diese Rechnung entscheidet häufiger über eine Zusage als der Zinssatz, und sie fällt bei jeder Bank anders aus.
Haushaltspauschale
Je Erwachsener und Kind eine Pauschale für den Lebensunterhalt, je nach Haus verschieden angesetzt.
Bewirtschaftungskosten
Heizung, Instandhaltung und Rücklage für das Objekt. Jede Bank setzt dafür eine eigene Pauschale je Quadratmeter an.
Bestehende Verpflichtungen
Leasing, Ratenkredite und Unterhalt zählen weiter, bevor die neue Rate geprüft wird.
Sicherheitsabschlag
Ein Aufschlag für steigende Zinsen am Ende der Bindung, damit die Rate auch dann noch trägt.
- Beleihungsauslauf: unter 60 Prozent die beste Kondition, über 90 spürbar teurer
- Zinsbindung und anfängliche Tilgung bestimmen die Restschuld am Ende
- Sondertilgung, Bereitstellungszinsen und Vorfälligkeitsentschädigung vorher benannt
Überblick
Woran sich Ihr Zinssatz entscheidet
Der Zinssatz ist kein Listenpreis. Er ergibt sich aus vier Größen. Der Beleihungsauslauf sagt, welcher Anteil des Beleihungswerts fremdfinanziert wird. Die Zinsbindung legt fest, wie lange der Satz gilt, die anfängliche Tilgung, wie schnell die Restschuld sinkt. Und die Kapitaldienstfähigkeit entscheidet, ob die Bank überhaupt zusagt.
Wer nur auf den Effektivzins schaut, übersieht die Bereitstellungszinsen, das Sondertilgungsrecht und die Vorfälligkeitsentschädigung beim vorzeitigen Ausstieg. Alle drei stehen im Angebot, bevor unterschrieben wird.
Gut zu wissen
Vier Wege, die Zinsbindung zu wählen
Die Zinsbindung ist keine Geschmacksfrage, sondern eine Wette auf die Restschuld: Was am Ende der Bindung offen ist, wird zu den dann geltenden Konditionen neu finanziert. Bei 4,5 Prozent Sollzins und zehn Jahren Bindung bleiben von 300.000 Euro rund 224.000 offen, wenn die anfängliche Tilgung bei zwei Prozent liegt, und rund 187.000 bei drei Prozent. Die höhere Tilgung kostet 250 Euro mehr im Monat und nimmt 37.000 Euro Restschuld aus der Anschlussfinanzierung.
Zehn Jahre Bindung
Günstigster Zins, höchstes Anschlussrisiko, Kündigungsrecht nach § 489 BGB.
15 bis 20 Jahre
Aufschlag auf den Zins, dafür eine planbare Rate über zwei Jahrzehnte.
Volltilgerdarlehen
Keine Restschuld am Ende, dafür eine höhere Rate und meist kein Sondertilgungsrecht.
Forward-Darlehen
Sichert den heutigen Zins bis zu 60 Monate im Voraus, gegen einen Aufschlag je Wartemonat.
Antworten
Was Sie jetzt wahrscheinlich fragen
Ja, aber es wird teurer, und nicht jede Bank macht es mit. Die Kaufnebenkosten, also Grunderwerbsteuer, Notar und Courtage, sollten Sie möglichst selbst tragen: in Rheinland-Pfalz sind das zusammen rund sieben bis elf Prozent des Kaufpreises.
Für Sie nichts. Vergütet werden wir von der Bank, bei der der Vertrag zustande kommt. Deshalb ist die Beratung unabhängig davon, ob Sie am Ende unterschreiben.
Die Sollzinsbindung wählen Sie, üblich sind 10 bis 20 Jahre. Sondertilgungen von meist fünf Prozent im Jahr vereinbaren wir gleich mit, dann bleiben Sie beweglich.
Darüber sprechen wir vorher. Eine Rate, die nur bei zwei vollen Gehältern passt, ist keine gute Rate. Wir rechnen deshalb mit Puffer.
Ein Darlehen, dessen Zins Sie heute festschreiben und das erst später ausgezahlt wird, bis zu 60 Monate im Voraus. Das lohnt sich, wenn Ihre Zinsbindung in zwei bis fünf Jahren ausläuft und Sie steigende Zinsen erwarten. Die Bank verlangt dafür einen Aufschlag je Wartemonat. Ob sich das rechnet, hängt davon ab, wie hoch Ihre Restschuld zum Ablauf der Zinsbindung ist, und genau das rechnen wir vorher aus.
Das heißt nur, dass diese eine Bank ihre Richtlinien hat. Bei über 300 Häusern sind die Richtlinien verschieden, und wir wissen, welches Haus welche Lage annimmt. Schicken Sie uns die Absage mit, dann sehen wir, woran es lag, und setzen den nächsten Antrag anders auf.
Die richtige Finanzierung ist die, die Sie auch in zehn Jahren noch tragen können.
 KI
Team
Wer Ihre Finanzierung durchrechnet
Die Anfrage an die Banken stellt eine Person aus dem Haus, kein Portal. Deshalb ist bei einer Absage bekannt, woran es lag, ob an Bonität, Beleihungsauslauf oder Objekt, und der nächste Antrag wird anders aufgesetzt statt nur weitergereicht.
Das ganze Team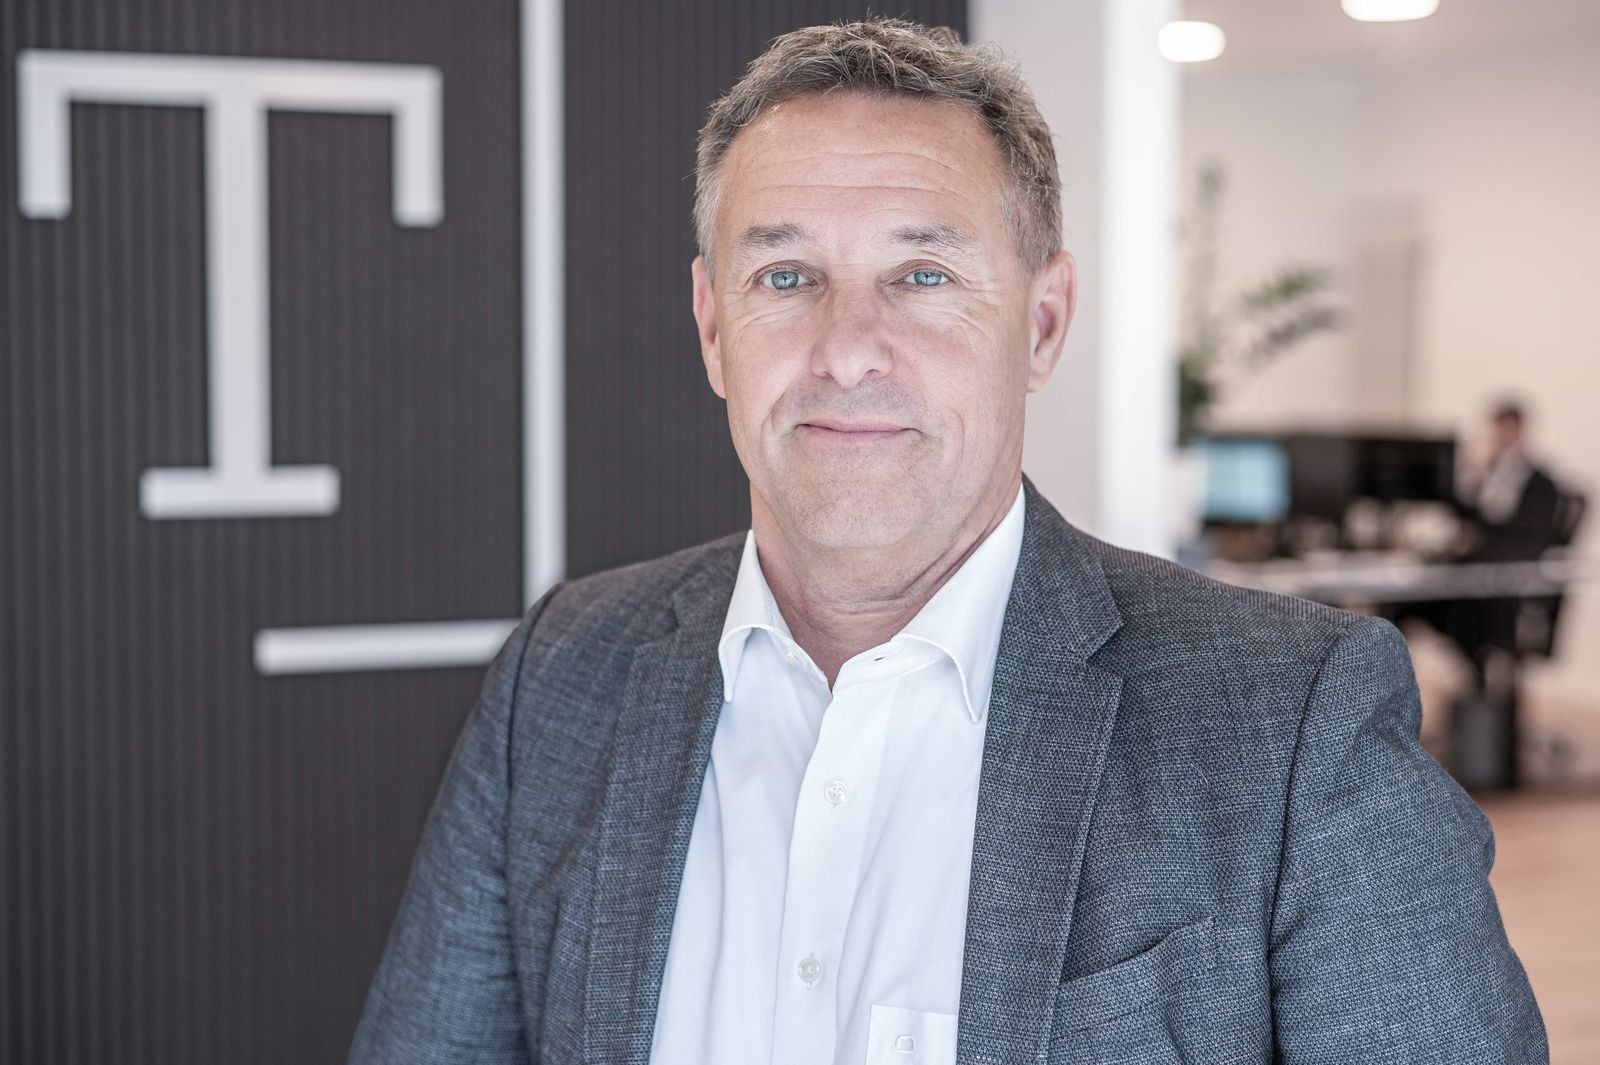
Harald Thömmes
Geschäftsführung
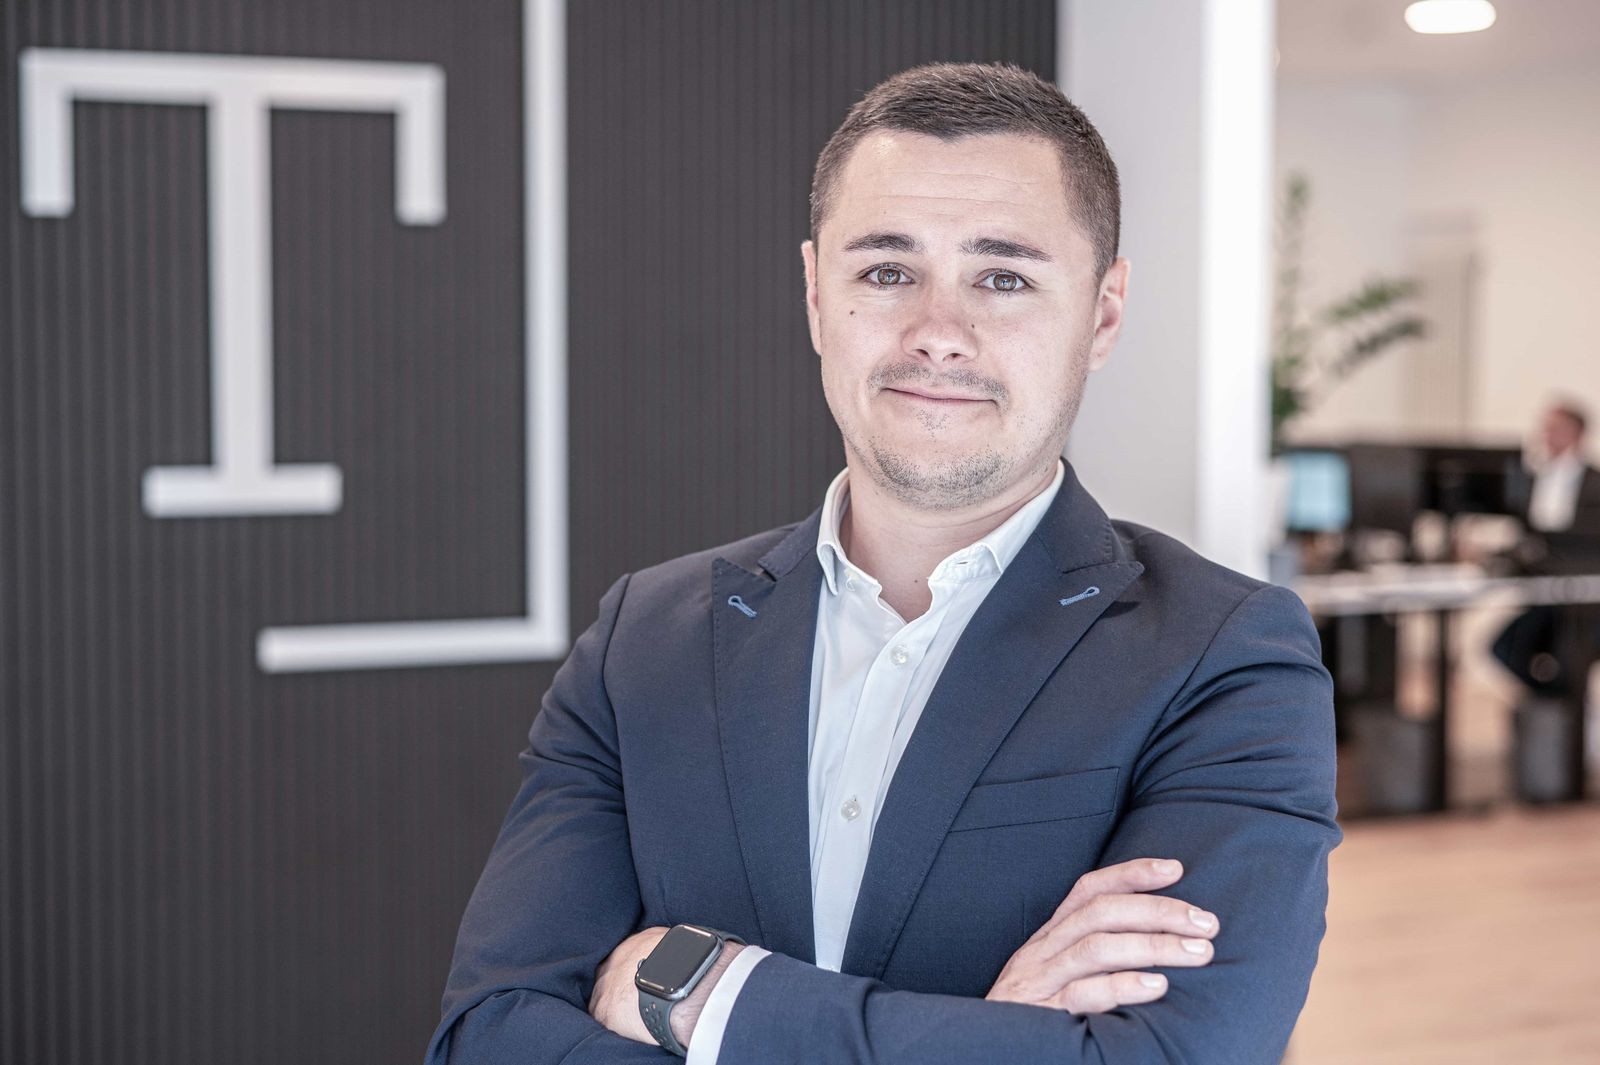
Yannik Thömmes
Geschäftsführung
Weitere Leistungen
Was Sie außerdem brauchen werden
Immobilienbewertung
Was Ihre Immobilie heute wert ist, von eigenen Gutachtern.
Modernisierung
Altbausanierung finanzieren, mit KfW-Mitteln statt nur mit Kredit.
ISB-Förderung
Fördermittel des Landes, in der richtigen Reihenfolge beantragt.
Energieausweis
Verbrauchs- oder Bedarfsausweis, mit allen Pflichtangaben fürs Inserat.
Kontakt
Rechnen Sie mit uns durch
Schicken Sie uns Kaufpreis und Eigenkapital, den Rest klären wir im Gespräch.
- Harald Thömmes+49 176 19664787
- Yannik Thömmes+49 176 19664786
- Wo wir sindAm Wissenschaftspark 9, 54296 Trier
- AntwortzeitIn der Regel am selben Werktag.